L'atto per l'accertamento tecnico preventivo di immissioni
Il patrocinatore che intende richiedere la nomina di un perito che accerti l’esistenza di immissioni non tollerabili deve presentare un ricorso secondo la formule che segue:
Accertamento tecnico preventivo.
Non senza segnalare che in caso di immissioni intollerabili provenienti da immobili adibiti a civile abitazione, la competenza spetta per materia al Giudice di Pace di Roma.
L'atto per l'accertamento tecnico preventivo di immissioni
Il patrocinatore che intende richiedere la nomina di un perito che accerti l’esistenza di immissioni non tollerabili deve presentare un ricorso secondo la formule che segue:
Accertamento tecnico preventivo.
Non senza segnalare che in caso di immissioni intollerabili provenienti da immobili adibiti a civile abitazione, la competenza spetta per materia al Giudice di Pace di Roma.
Recent posts.
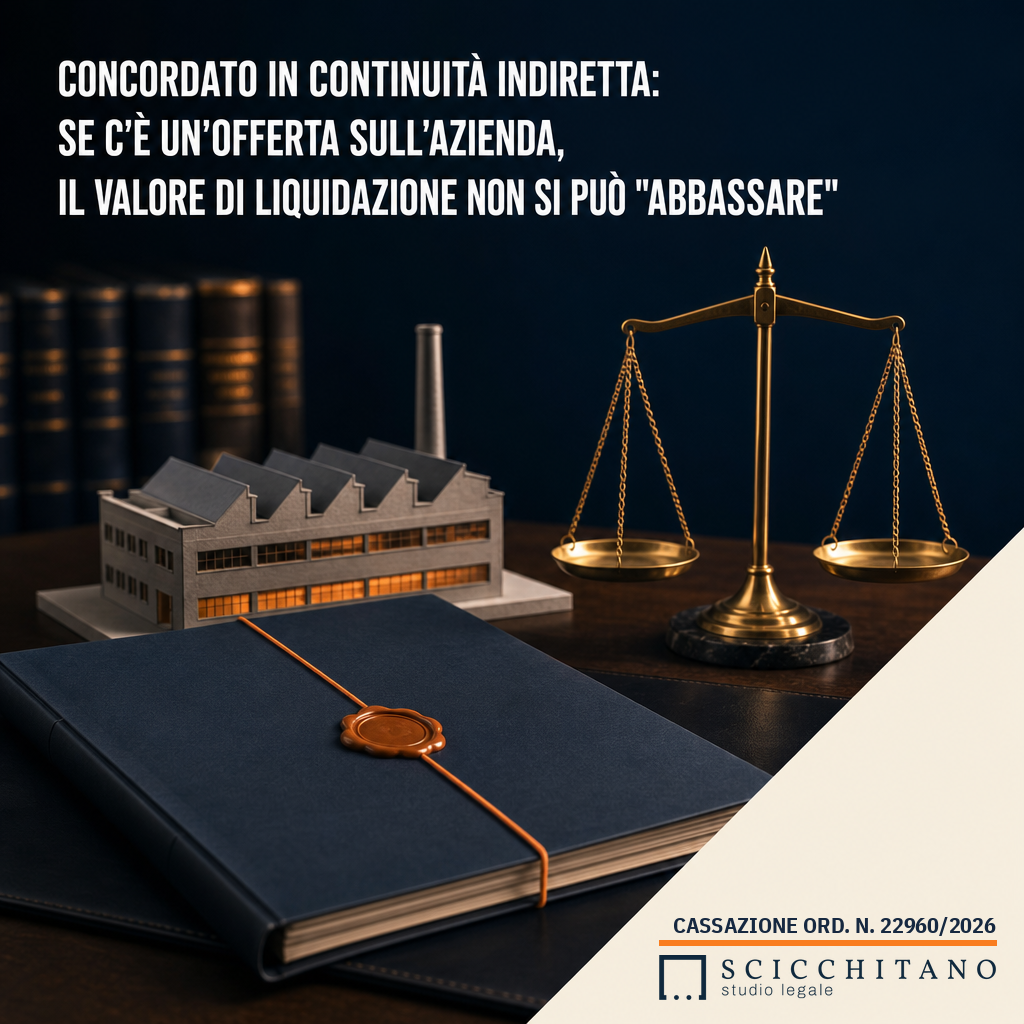
La Prima Sezione Civile della Corte di Cassazione, con ordinanza del 9 luglio 2026 n.22960 (Pres. Ferro, Est. Farolfi), ha affrontato un tema cruciale nell’ambito del Codice della Crisi d’Impresa e dell’Insolvenza. Si è concentrata, [...]
La vicenda origina dall’impugnazione, da parte di Sesto Più S.r.l., di una cartella di pagamento emessa a seguito di controllo automatizzato ex art. 36‑bis d.P.R. 600/1973, con cui veniva richiesto il pagamento di IVA 2018 [...]
La Corte di cassazione torna a occuparsi della distinzione tra opposizione all’esecuzione e opposizione agli atti esecutivi, con particolare riferimento alle contestazioni relative agli interessi indicati nell’atto di precetto. La vicenda trae origine da un [...]
Recent posts.
-
La Prima Sezione Civile della Corte di Cassazione, con ordinanza del 9 luglio 2026 n.22960 (Pres. Ferro, Est. Farolfi), ha affrontato un tema cruciale nell’ambito del Codice della Crisi d’Impresa e dell’Insolvenza. Si è concentrata, [...]
-
La vicenda origina dall’impugnazione, da parte di Sesto Più S.r.l., di una cartella di pagamento emessa a seguito di controllo automatizzato ex art. 36‑bis d.P.R. 600/1973, con cui veniva richiesto il pagamento di IVA 2018 [...]